
Wer als Unternehmer oder Geschäftsführer eine Betriebsprüfung erlebt, kennt das Gefühl: Nachforderungen stehen im Raum, und im Hintergrund schwebt die Frage, ob ein Finanzstrafverfahren droht. Seit 1. Jänner 2026 gibt es in Österreich eine deutlich erweiterte Möglichkeit, genau dieses Szenario zu vermeiden – durch den reformierten Verkürzungszuschlag nach § 30a FinStrG.
Das Betrugsbekämpfungsgesetz 2025, beschlossen am 10. Dezember 2025 im Nationalrat, hat den Anwendungsbereich des Verkürzungszuschlags massiv ausgeweitet. Für viele Betroffene bedeutet das: Straffreiheit statt Strafverfahren – wenn man rechtzeitig und richtig handelt. In diesem Beitrag erklären wir, was sich konkret geändert hat, welche Voraussetzungen gelten und worauf Sie in der Praxis achten müssen.
Was ist der Verkürzungszuschlag nach § 30a FinStrG?
Der Verkürzungszuschlag ist eine Abgabenerhöhung, die anstelle eines Finanzstrafverfahrens festgesetzt wird. Wird bei einer abgabenrechtlichen Überprüfungsmaßnahme – etwa einer Betriebsprüfung, Außenprüfung oder Nachschau – eine Nachforderung festgestellt, hinsichtlich derer der Verdacht eines Finanzvergehens besteht, kann die Abgabenbehörde einen Zuschlag festsetzen. Der Abgabe- oder Abfuhrpflichtige zahlt diesen Zuschlag und erlangt dafür Straffreiheit: Es wird kein Finanzstrafverfahren eingeleitet, und es erfolgt keine Eintragung im Finanzstrafregister.
Dieses Instrument dient der Entkriminalisierung geringfügiger Finanzvergehen. Die Finanzstrafbehörden können sich dadurch auf Fälle mit höherem deliktischem Gehalt konzentrieren, während Betroffene eine effiziente und diskrete Erledigung erhalten – ganz ohne Strafverfahren.
Was hat sich durch das Betrugsbekämpfungsgesetz 2025 geändert?
Die Neuregelung durch das Betrugsbekämpfungsgesetz 2025 bringt drei wesentliche Änderungen:
Wie hoch sind die neuen Betragsgrenzen?
Bisher war der Verkürzungszuschlag nur bei Nachforderungen bis insgesamt EUR 33.000,00 möglich. Ab 2026 können Nachforderungen von bis zu EUR 100.000,00 über den Verkürzungszuschlag erledigt werden – vorausgesetzt, kein einzelnes Jahr überschreitet die EUR 33.000,00-Grenze. Damit erfasst die Regelung deutlich mehr Fälle als bisher und macht den Verkürzungszuschlag zu einem praxistauglichen Instrument für mittlere Nachforderungsvolumina.
Die bisherige Gesamtobergrenze von EUR 33.000,00 wurde somit auf EUR 100.000,00 mehr als verdreifacht. Gleichzeitig wurde eine neue Jahresobergrenze eingeführt: Pro Veranlagungsjahr dürfen die Nachforderungen, hinsichtlich derer ein Finanzstrafverdacht besteht, EUR 33.000,00 nicht übersteigen. Die Gesamtsumme über alle Veranlagungszeiträume darf EUR 100.000,00 nicht überschreiten.
Wie hoch ist der Verkürzungszuschlag ab 2026?
Der Verkürzungszuschlag beträgt ab 2026 10 % der Summe der festgestellten Nachforderungen. Übersteigt die Summe EUR 50.000,00, erhöht sich der Zuschlag auf 15 %. Diese gestaffelte Regelung ist neu und ergibt sich aus dem ebenfalls neuen § 30a Abs 1a FinStrG.
Die bisherige einheitliche Zuschlagsregelung wird damit durch ein zweistufiges Modell abgelöst. Die Staffelung sorgt dafür, dass geringfügigere Fälle weiterhin moderat belastet werden, während bei höheren Nachforderungsbeträgen ein angemessener Ausgleich für die gewährte Straffreiheit besteht.
Welche Voraussetzungen müssen für den Verkürzungszuschlag erfüllt sein?
Die formalen Voraussetzungen wurden durch die Neuregelung nicht verändert. Sie sind jedoch strikt einzuhalten:
Spätestens 14 Tage nach Festsetzung der Abgabennachforderung muss der Abgabe- oder Abfuhrpflichtige sein Einverständnis mit dem Verkürzungszuschlag erklären oder diesen beantragen. Zusätzlich ist ein wirksamer Verzicht auf die Erhebung eines Rechtsmittels gegen die Festsetzung der Abgabenerhöhung erforderlich.
Diese 14-Tage-Frist ist relativ kurz und beginnt mit der Zustellung des Bescheids. Wer diese Frist versäumt, verliert die Möglichkeit, den Verkürzungszuschlag in Anspruch zu nehmen. Es ist daher entscheidend, unverzüglich nach Erhalt einer Nachforderung rechtliche Beratung in Anspruch zu nehmen.
Wie sind die Zahlungsfristen geregelt?
Für die Zahlung gelten klare Regeln:
Der Verkürzungszuschlag selbst muss innerhalb eines Monats zur Gänze bezahlt werden. Eine Stundung oder Ratenzahlung ist für den Zuschlag nicht möglich.
Die Abgabennachforderung muss ebenfalls grundsätzlich innerhalb eines Monats beglichen werden. Hier sind jedoch Zahlungserleichterungen möglich: Ratenzahlung oder Stundung kann für maximal sechs Monate gewährt werden.
Achtung: Wird auch nur eine einzige Rate versäumt, entfällt die Straffreiheit rückwirkend. In diesem Fall wird ein Finanzstrafverfahren eingeleitet, und die bereits geleisteten Zahlungen werden angerechnet, jedoch nicht rückerstattet. Dieses Risiko muss daher im Vorfeld sorgfältig geprüft werden.
Was bedeutet die Neuregelung für Geschäftsführer und Verbände?
Die Ausweitung des Verkürzungszuschlags bringt gerade für Geschäftsführer und Verbände erhebliche Vorteile:
Im Finanzstrafverfahren können bei mehreren Geschäftsführern alle Verantwortlichen individuell bestraft werden – der Verkürzungszuschlag reduziert diese multiplen Strafen auf einen einzigen Zuschlag. Das bedeutet: Statt dass jeder einzelne Geschäftsführer eine eigene Geldstrafe riskiert, wird ein einziger Zuschlag auf die Nachforderung festgesetzt.
Darüber hinaus stellt der Verkürzungszuschlag nur auf den einfachen Betrag der Nachforderung ab. Im Finanzstrafverfahren hingegen können Geldstrafen ein Vielfaches des hinterzogenen Betrags erreichen. Die finanzielle Entlastung durch den Verkürzungszuschlag kann daher erheblich sein.
Welche Rolle spielt die Vermeidung von Reputationsrisiken?
Ein häufig unterschätzter Aspekt: Ein Finanzstrafverfahren ist nicht nur eine finanzielle, sondern auch eine erhebliche reputationsbezogene Belastung. Eintragungen im Finanzstrafregister können berufliche und geschäftliche Konsequenzen haben – von Schwierigkeiten bei öffentlichen Ausschreibungen bis hin zu Compliance-Problemen bei Geschäftspartnern. Der Verkürzungszuschlag vermeidet all das: keine Eintragung, kein Strafverfahren, keine öffentliche Dokumentation.
Worauf muss man in der Praxis achten?
- Wie werden die Betragsgrenzen berechnet?
Ein wichtiges Detail für die Praxis: Die Grenzen von EUR 33.000,00 pro Jahr und EUR 100.000,00 gesamt beziehen sich ausschließlich auf jene Beträge, hinsichtlich derer ein Finanzstrafverdacht besteht. Wird bei einer Betriebsprüfung insgesamt ein höherer Betrag nachgefordert, aber nur ein Teil davon betrifft strafrechtlich relevante Unrichtigkeiten, dann zählt für die Grenzberechnung nur dieser strafbehaftete Teil. Die Gesamtfestsetzung kann also durchaus höher sein als EUR 100.000,00 – solange der strafverdächtige Anteil die Grenzen nicht überschreitet.
2. Welche Rolle spielt die finanzielle Leistungsfähigkeit?
Da der Verkürzungszuschlag keine Stundung erlaubt und die Nachforderung nur begrenzt gestundet werden kann, muss die finanzielle Leistungsfähigkeit des Betroffenen im Vorfeld realistisch eingeschätzt werden. Wer den Zuschlag nicht fristgerecht bezahlen kann, riskiert den Rückfall in ein Finanzstrafverfahren. Eine professionelle Beratung hilft, die wirtschaftliche Tragfähigkeit vorab zu prüfen und böse Überraschungen zu vermeiden.
3. Warum ist eine schnelle Reaktion entscheidend?
Die 14-Tage-Frist für die Einverständniserklärung oder Antragstellung beginnt mit Festsetzung der Nachforderung. In der Praxis bedeutet das: Sobald der Bescheid über die Nachforderung zugestellt wird, läuft die Uhr. Angesichts der Komplexität der Materie und der finanziellen Tragweite der Entscheidung ist es essenziell, bereits im Vorfeld einer Betriebsprüfung – oder spätestens unmittelbar nach der Schlussbesprechung – rechtliche Beratung hinzuzuziehen.
Warum wurde der Verkürzungszuschlag ausgeweitet?
Die Erweiterung des Anwendungsbereichs geht auf eine Empfehlung des Rechnungshofes zurück und verfolgt zwei Kernziele: Erstens sollen geringfügige Finanzvergehen entkriminalisiert und effizienter erledigt werden. Zweitens sollen sich die Finanzstrafbehörden auf Fälle mit höherem deliktischem Gehalt konzentrieren können.
28 Die Erläuterungen zur Regierungsvorlage (310 d.B. XXVIII. GP) betonen ausdrücklich, dass der Anwendungsbereich erweitert und die Zugänglichkeit des Instruments forciert werden soll. Mit der neuen Staffelung und den angehobenen Grenzen wird dieses Ziel in der Praxis umgesetzt
Fazit: Nutzen Sie die neuen Möglichkeiten – mit der richtigen Beratung
Die Neuregelung des Verkürzungszuschlags nach § 30a FinStrG ab 2026 eröffnet für Unternehmer, Geschäftsführer und Verbände deutlich mehr Fälle, in denen ein Finanzstrafverfahren vermieden werden kann. Die angehobene Gesamtgrenze von EUR 100.000,00, die neue Jahresgrenze von EUR 33.000,00 pro Veranlagungszeitraum und die gestaffelte Zuschlagshöhe von 10 % bzw. 15 % machen das Instrument praxistauglicher als je zuvor.
Gleichzeitig erfordert die Inanspruchnahme des Verkürzungszuschlags eine rasche Reaktion, eine realistische Einschätzung der finanziellen Möglichkeiten und fundierte rechtliche Begleitung. Die kurze Frist von 14 Tagen lässt keinen Raum für Zögern.
KINDL.trusted berät Sie umfassend im Finanzstrafrecht, bei Betriebsprüfungen und in allen Fragen rund um den Verkürzungszuschlag. Unsere Expertise in Advisory, Tax Litigation und Legal Defense stellt sicher, dass Sie die bestmögliche Strategie wählen – schnell, diskret und zielorientiert.
Ansprechpersonen
Ihre Ansprechpersonen aus unserem Servicebereich KINDL.Legal Defense:
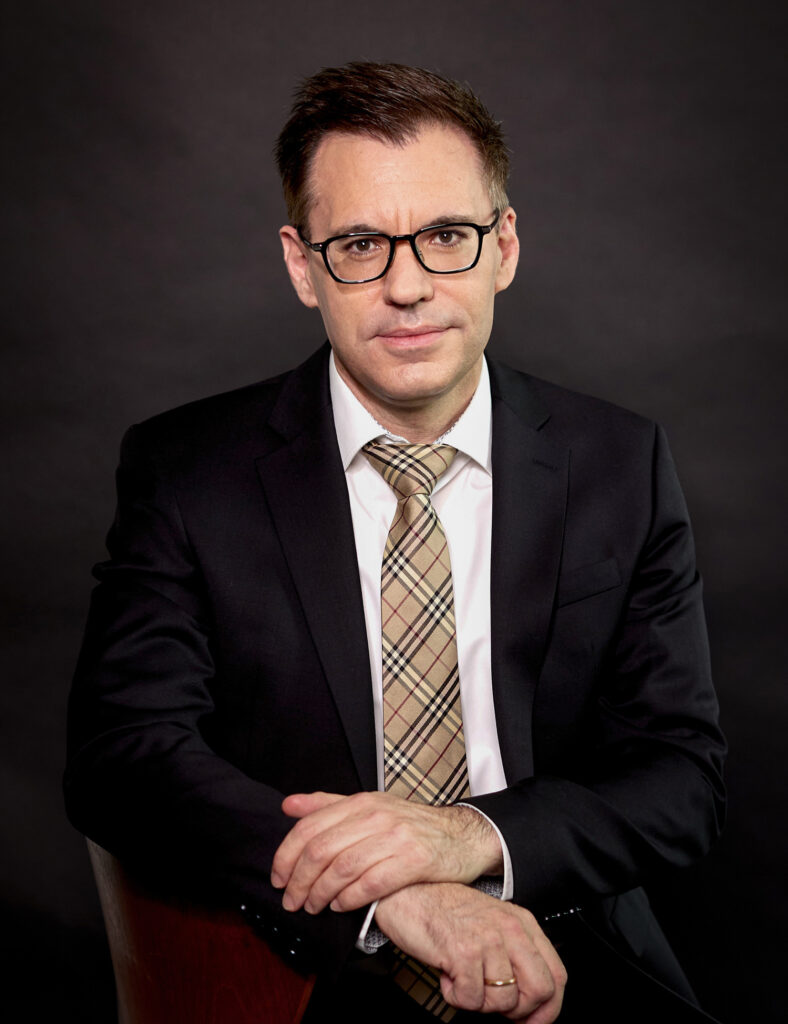
Marc Julian MAYERHÖFER
Partner | Rechtsanwalt
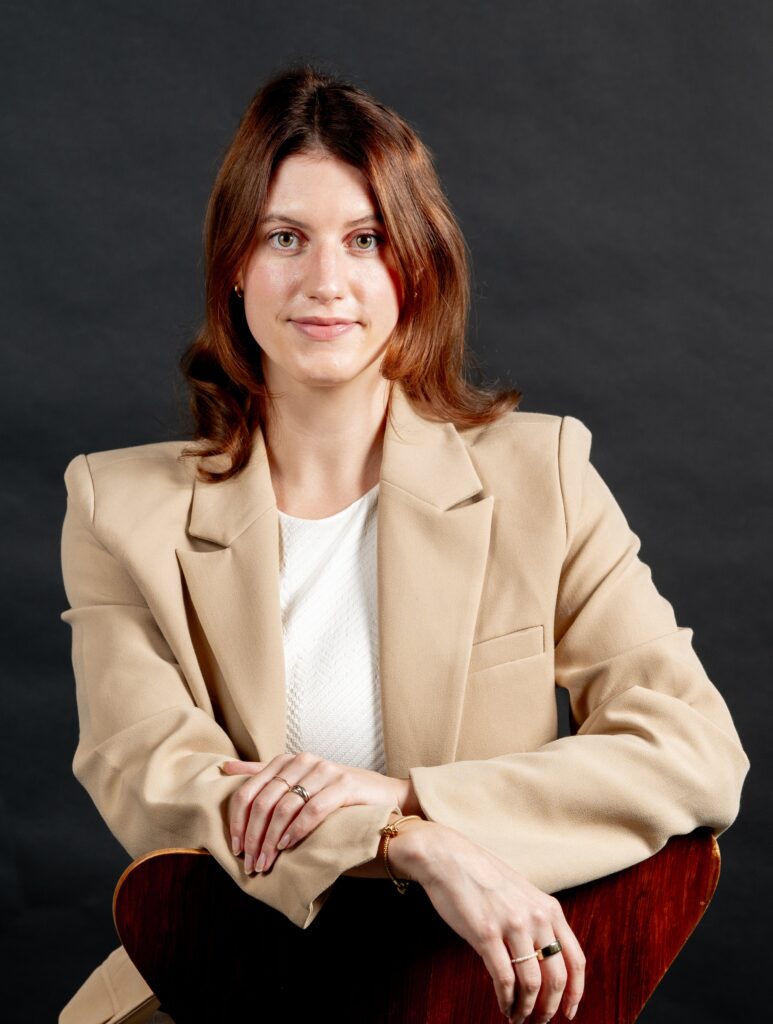
Sarah Höfler
Counsel | Rechtsanwältin
