
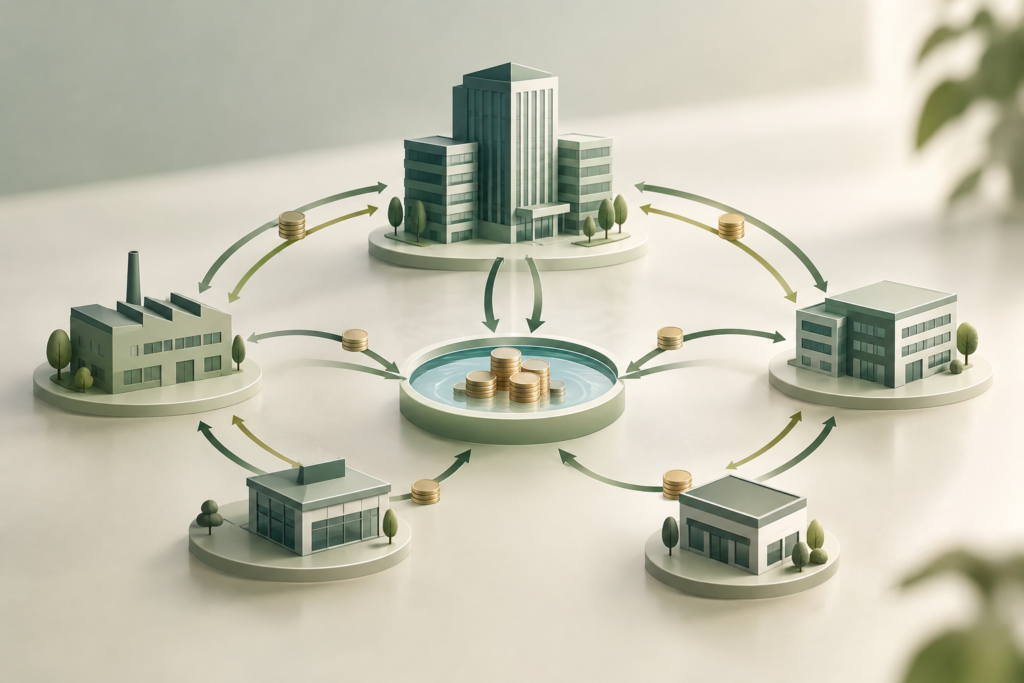
Cash Pooling-Systeme laufen in vielen Konzernen jahrelang unauffällig – bis eine Gesellschaft in die Krise gerät. Spätestens dann fragen Insolvenzverwalter, Gläubiger und Staatsanwaltschaft, wohin die Liquidität der Tochtergesellschaft geflossen ist, ob sie fremdüblich verzinst und abgesichert war und ob die Geschäftsführung die Abflüsse überhaupt hätte zulassen dürfen.
Kurz gesagt: Jede am Cash-Pool teilnehmende Gesellschaft bleibt ein eigenes Rechtssubjekt. Ein Vorteil für den Gesamtkonzern rechtfertigt keine Mittelabflüsse, welche die einzelne Gesellschaft, ihre Gläubiger oder ihre Gesellschafter schädigen. Dieser Beitrag zeigt, wann bestehende Cash Pooling-Strukturen rechtlich problematisch werden können, welche Tatbestände nach dem österreichischen StGB in Betracht kommen können, welche Haftung Geschäftsführern und Vorständen drohen kann und wie konzerninterne Zahlungsströme forensisch rekonstruiert werden.
Warum werden bestehende Cash Pooling-Strukturen zum Rechtsrisiko?
Mit jeder Übertragung in den Cash-Pool tauscht die Tochtergesellschaft Bankguthaben gegen eine konzerninterne Forderung. Ob diese Forderung werthaltig, durchsetzbar und angemessen verzinst ist, entscheidet über ihre rechtliche Beurteilung. Kritisch sind vor allem Poolforderungen gegen bonitätsschwache Schuldner, unzureichende Verzinsung, überhöhte Kreditlinien und eine faktisch eingeschränkte Rückzahlbarkeit.
Auch ein zunächst vertretbares Cash Pooling kann kritisch werden, wenn sich die Bonität des Pool-Führers im Lauf der Zeit verschlechtert oder Salden dauerhaft anwachsen, ohne dass Limits und Sicherheiten angepasst werden. Genau diese schleichende Entwicklung steht oft im Zentrum späterer zivil- und strafrechtlicher Auseinandersetzungen.
Wann ist Cash Pooling nicht fremdüblich?
Nicht fremdüblich sind Cash Pooling-Konditionen, die voneinander unabhängige Unternehmen unter vergleichbaren Umständen nicht vereinbart hätten. Maßgeblich ist nicht nur der Zinssatz, sondern das Gesamtpaket aus Funktion, Risiko, Laufzeit, Verfügbarkeit der Mittel, Bonität und Vergütung.
Typische Warnsignale für fehlende Fremdüblichkeit
- keine oder deutlich zu niedrige Verzinsung der Guthaben der Tochtergesellschaft,
- keine schriftliche Cash Pooling-Vereinbarung oder ein Vertrag, von dem die gelebte Praxis abweicht,
- fehlende Kreditlimits, Kündigungs- oder Rückforderungsrechte,
- kurzfristige Pool-Salden, die sich faktisch zu dauerhaften Darlehen entwickeln,
- keine nachvollziehbare Zinsmethodik und keine zeitnahe Verrechnungspreisdokumentation.
Welche Konsequenzen drohen bei nicht fremdüblichen Konditionen?
Steuerlich kann die Finanzverwaltung das Ergebnis korrigieren, etwa als verdeckte Gewinnausschüttung oder verdeckte Einlage – mit Folgen für Körperschaftsteuer, Kapitalertragsteuer und Verrechnungspreisdokumentation. Unrichtige Erklärungen können finanzstrafrechtliche Fragen aufwerfen, wobei nicht jede Verrechnungspreisdifferenz automatisch ein Finanzvergehen darstellt.
Gesellschaftsrechtlich kann ein Mittelabfluss an die Mutter oder eine begünstigte Konzerngesellschaft ohne gleichwertige und betrieblich gerechtfertigte Gegenleistung eine verbotene Einlagenrückgewähr nach § 82 GmbHG darstellen. Der OGH betont, dass das Verbot in erster Linie Gesellschaft und Gesellschafter betrifft, Dritten aber entgegengehalten werden kann, wenn sie kollusiv handelten oder sich ihnen der Verstoß aufdrängen musste. Zudem ist der Fremdvergleich gesellschaftsrechtlich nicht das allein entscheidende Kriterium: Entscheidend ist, ob ein sorgfältiger Geschäftsführer die Vereinbarung für genau diese Gesellschaft zu diesen Konditionen abgeschlossen und fortgeführt hätte.
Kann Cash Pooling eine Untreue nach § 153 StGB sein?
Ja. Untreue begeht, wer seine Befugnis, über fremdes Vermögen zu verfügen oder einen anderen zu verpflichten, wissentlich missbraucht und dadurch den anderen am Vermögen schädigt. Geschäftsführer und Vorstände verfügen über das Vermögen der Gesellschaft – die Weiterleitung von Liquidität an verbundene Unternehmen ist daher ein klassischer Anwendungsfall der Prüfung.
Wann liegt ein Befugnismissbrauch vor?
Seit dem Strafrechtsänderungsgesetz 2015 missbraucht seine Befugnis, wer in unvertretbarer Weise gegen Regeln verstößt, die dem Vermögensschutz des wirtschaftlich Berechtigten dienen. „Unvertretbar“ ist ein Handeln außerhalb des vernünftigerweise Argumentierbaren. Ein Missbrauch liegt nicht vor, wenn der wirtschaftlich Berechtigte – bei Kapitalgesellschaften also die Gesellschafter – der Vertretungshandlung rechtzeitig (also vor ihrer Durchführung) zugestimmt hat.
Wichtig für Cash Pooling: Ein Verstoß gegen Regeln, die ausschließlich Gläubigerinteressen dienen, begründen nach den Gesetzesmaterialien keine Untreue; solche Fälle sind durch die Krida- und Bilanzdelikte strafrechtlich erfasst. Die Zustimmung der Gesellschafter schützt daher vor dem Untreuevorwurf, nicht aber vor Krida oder zivilrechtlicher Haftung.
Wann entsteht ein Untreueschaden?
Untreue setzt einen effektiven Vermögensverlust voraus; eine bloße Vermögensgefährdung genügt nach den Gesetzesmaterialien grundsätzlich nicht. Wird Liquidität jedoch an einen bereits zahlungsunfähigen Konzernschuldner abgeführt, kann wirtschaftlich schon mit dem Abfluss ein Totalverlust vorliegen. Nach der Rechtsprechung tritt der Schaden bei wirtschaftlich unvertretbaren Risikogeschäften im Zeitpunkt des Geldabflusses ein. Besonders kritisch sind daher Abflüsse in der Krise des Konzerns und bei fehlender Rückzahlungssicherheit mangels ausreichender Bonität.
Der Strafrahmen steigt mit dem Schaden: Bei einem 5.000 Euro übersteigenden Schaden droht Freiheitsstrafe bis zu drei Jahren, bei mehr als 300.000 Euro Freiheitsstrafe von einem bis zu zehn Jahren.
Schützt die Business Judgment Rule?
§ 25 Abs 1a GmbHG und § 84 Abs 1a AktG schaffen einen sicheren Hafen: Wer sich bei einer unternehmerischen Entscheidung nicht von sachfremden Interessen leiten lässt und auf Grundlage angemessener Information annehmen darf, zum Wohl der Gesellschaft zu handeln, handelt sorgfaltsgemäß. Voraussetzung ist eine dokumentierte, an den Interessen der eigenen Gesellschaft – nicht bloß des Konzerns – ausgerichtete Entscheidung.
Wann erfüllen Cash Pooling-Abflüsse Krida-Tatbestände?
Die Kridadelikte der §§ 156 ff StGB schützen die Gläubiger der Gesellschaft. Nach § 161 StGB werden leitende Angestellte einer juristischen Person – insbesondere Geschäftsführer und Vorstände – gleich einem Schuldner (also hier der Gesellschaft) bestraft.
Betrügerische Krida (§ 156 StGB)
Betrügerische Krida begeht, wer Vermögensbestandteile verheimlicht, beiseite schafft, veräußert oder sein Vermögen sonst wirklich oder zum Schein verringert und dadurch die Befriedigung seiner Gläubiger vereitelt oder schmälert. Nach der Rechtsprechung genügt auch, die Aktiven ohne entsprechenden Gegenwert zu verkürzen. Weder ein Insolvenzverfahren noch Zahlungsunfähigkeit ist Voraussetzung. Im Cash Pooling kann das etwa die bewusste Abführung von Liquidität gegen eine erkennbar wertlose Konzernforderung betreffen. Der Strafrahmen beträgt sechs Monate bis fünf Jahre, bei einem 300.000 Euro übersteigenden Schaden ein bis zehn Jahre.
Begünstigung eines Gläubigers (§ 158 StGB)
Strafbar ist, wer nach Eintritt der Zahlungsunfähigkeit einen Gläubiger begünstigt und dadurch die anderen benachteiligt (Freiheitsstrafe bis zu zwei Jahren). Relevant wird dies, wenn eine bereits zahlungsunfähige Tochter vorrangig Verbindlichkeiten gegenüber dem Cash-Pool oder der Konzernmutter tilgt, während externe Gläubiger leer ausgehen.
Grob fahrlässige Beeinträchtigung von Gläubigerinteressen (§ 159 StGB)
Strafbar ist, wer grob fahrlässig durch kridaträchtiges Handeln seine Zahlungsunfähigkeit herbeiführt oder in Kenntnis oder fahrlässiger Unkenntnis der Zahlungsunfähigkeit die Befriedigung von Gläubigern vereitelt oder schmälert. Kridaträchtig handelt, wer entgegen Grundsätzen ordentlichen Wirtschaftens etwa bedeutende Vermögensbestandteile verschleudert oder verschenkt. Hier liegt das zentrale Risiko für Geschäftsführer, die Liquiditätsabflüsse in den Pool ohne Prüfung der Bonität und ohne Limits zulassen. Bei einem 1.000.000 Euro übersteigenden Befriedigungsausfall (der Gläubiger) erhöht sich der Strafrahmen von bis zu einem Jahr auf bis zu zwei Jahre Freiheitsstrafe.
Hinweis: Rechtskräftige Verurteilungen wegen Untreue oder Kridadelikten zu mehr als sechs Monaten Freiheitsstrafe führen seit 2024 zudem zur Disqualifikation als Geschäftsführer oder Vorstand für drei Jahre (§ 15 Abs 1a GmbHG, § 75 Abs 2a AktG).
Welche Haftung trifft Geschäftsführer und Vorstände?
Zivilrechtliche Haftung
- Innenhaftung gegenüber der Gesellschaft nach § 25 GmbHG bzw. § 84 AktG – nach der Rechtsprechung eine organisationsrechtliche Verantwortung, keine reine Erfolgshaftung.
- Rückersatzansprüche wegen verbotener Einlagenrückgewähr, die im Insolvenzfall regelmäßig vom Insolvenzverwalter verfolgt werden.
- Außenhaftung gegenüber Gläubigern nach § 1311 ABGB: § 159 StGB ist nach der Rechtsprechung ein Schutzgesetz zugunsten der Gläubiger.
Strafrechtliche Haftung
Neben Untreue und Krida kommen je nach Sachverhalt Bilanzdelikte (§ 163a StGB) und allenfalls Finanzvergehen nach dem FinStrG in Betracht. Auch Beteiligte – etwa Konzernverantwortliche, die Abflüsse anweisen – können als Beitragstäter erfasst werden. Konzernweisungen entlasten die Organe der Tochter nicht: Sie müssen erkennen können, welche Beträge an welchen Schuldner fließen, wie dessen Bonität beurteilt wird und welche Maßnahmen bei einer Verschlechterung greifen.
Welche Pflichten gelten in der Unternehmenskrise?
In der Krise verschärfen sich die Anforderungen. Geschäftsführer müssen Pool-Salden laufend überwachen, Rückforderungsrechte rechtzeitig ausüben, Limits und Sicherheiten anpassen und Zahlungen an den Pool bei drohender Zahlungsunfähigkeit kritisch prüfen. Jede dieser Entscheidungen sollte nachvollziehbar dokumentiert werden.
Wie werden konzerninterne Zahlungsströme forensisch aufgearbeitet?
Forensische Aufarbeitung bedeutet, sämtliche konzerninternen Mittelflüsse lückenlos zu rekonstruieren, den jeweiligen Rechtsgrund zuzuordnen und die Werthaltigkeit der entstandenen Forderungen zum jeweiligen Zeitpunkt zu würdigen. Das Ergebnis muss für Gerichte, Staatsanwaltschaften und Insolvenzverwalter nachvollziehbar und belastbar sein.
Welche Methoden kommen zum Einsatz?
- Datenerhebung und -sicherung: Kontoauszüge, Cash-Pool-Reports der Bank, Buchhaltungsdaten, Verrechnungskonten, Verträge, Beschlüsse und E-Mail-Korrespondenz.
- Rekonstruktion der Zahlungsströme: Abgleich von Bankdaten mit Verrechnungskonten auf Ebene jeder Gesellschaft; Visualisierung als Mittelflussanalyse.
- Saldenentwicklung und Zeitachse: Darstellung, wann Salden angewachsen sind und ab wann sich die Bonität des Pool-Schuldners verschlechtert hat.
- Werthaltigkeitsprüfung: Beurteilung der Konzernforderungen zu den kritischen Stichtagen, insbesondere vor und nach Eintritt der Zahlungsunfähigkeit.
- Abgleich Vertrag und Praxis: Prüfung, ob Zinsen tatsächlich verrechnet, Limits eingehalten und Rückforderungen möglich waren.
- Schadensermittlung und Dokumentation: Quantifizierung möglicher Schäden bzw. Befriedigungsausfälle und gerichtsfeste Aufbereitung im Gutachten.
Worauf ist bei der Prüfung bestehender Cash Pooling-Verträge zu achten?
Ein Vertrag allein genügt nicht, wenn die operative Praxis abweicht. Bei der rechtlichen Würdigung prüfen wir insbesondere:
| Prüfpunkt | Kritische Fragen |
| Laufzeiten und Kündigung | Bestehen Kündigungsrechte der Tochter? Sind Salden kurzfristig oder faktisch dauerhaft gebunden? |
| Rückzahlung | Kann die Tochter Mittel jederzeit für operative Zwecke zurückfordern? Wurde dies praktisch getestet? |
| Verzinsung | Ist der Zins fremdüblich und risikoadäquat? Wird er tatsächlich verbucht? |
| Limits und Monitoring | Gibt es Kreditlimits, Informationsrechte und Frühwarnmechanismen? |
| Dokumentation | Existieren schriftliche Verträge, Beschlüsse, Weisungen und Verrechnungspreisdokumentation? |
Wie unterstützt KINDL.trusted?
KINDL.trusted verbindet Wirtschafts- und Finanzstrafrecht, Fraud Investigation, Wirtschaftsforensik und Steuerberatung. Im Zusammenhang mit Cash Pooling sind wir insbesondere tätig in:
- rechtlicher Beratung und Verteidigung bei Verdacht auf Untreue oder Krida – für Geschäftsführer, Vorstände und Unternehmen,
- forensischer Analyse und Rekonstruktion konzerninterner Zahlungsströme, inklusive Gutachten für Straf-, Zivil- und Insolvenzverfahren,
- rechtlicher Prüfung und Würdigung bestehender Cash Pooling- und Konzernfinanzierungsverträge,
- Beurteilung der Fremdüblichkeit sowie steuer- und finanzstrafrechtlicher Risiken.
Fazit: Cash Pooling braucht Kontrolle – bevor die Krise kommt
Bestehende Cash Pooling-Strukturen sind kein Selbstläufer. Fehlende Fremdüblichkeit, unbesicherte Salden und Abflüsse in der Krise können Untreue, betrügerische Krida, Gläubigerbegünstigung oder grob fahrlässige Beeinträchtigung von Gläubigerinteressen begründen – und Geschäftsführer persönlich haftbar machen. Eine frühzeitige rechtliche Prüfung und eine saubere forensische Dokumentation der Zahlungsströme sind der wirksamste Schutz.
Sie haben Zweifel an Ihrer Cash Pooling-Struktur oder sind mit einem Verdacht konfrontiert? Sprechen Sie mit KINDL.trusted – wir prüfen Verträge und Zahlungsströme, bevor aus Liquiditätsmanagement ein Haftungs- oder Strafrechtsrisiko wird.
Ansprechperson
Ihre Ansprechperson aus unserem Servicebereich KINDL.Legal Defense:
Marc Julian MAYERHÖFER
Partner | Rechtsanwalt
